Niemiecki system podatkowy obejmuje podatki pobierane od dochodów, zakupów, kapitału, nieruchomości, pojazdów, spadków oraz działalności gospodarczej. Dla osoby pracującej w Niemczech najważniejsze znaczenie ma przede wszystkim podatek dochodowy (Einkommensteuer). W przypadku pracowników podatek ten jest pobierany przez pracodawcę w formie zaliczek na podatek od wynagrodzenia (Lohnsteuer). W zależności od sytuacji podatnika mogą wystąpić również Kirchensteuer (podatek kościelny) oraz Solidaritätszuschlag (dodatek solidarnościowy). Osobną kategorią są składki na ubezpieczenia społeczne – zmniejszają one wynagrodzenie netto, ale formalnie nie są podatkami.
Wysokość podatku dochodowego zależy przede wszystkim od wysokości dochodu podlegającego opodatkowaniu, zastosowania przysługujących ulg i odliczeń czy sytuacji podatnika w tym m.in. jego stanu cywilnego i sposobu rozliczenia. Klasa podatkowa wpływa natomiast głównie na wysokość zaliczek potrącanych w ciągu roku, dlatego nie należy utożsamiać jej z ostateczną stawką podatku.
Jak działa system podatkowy w Niemczech?
W Niemczech funkcjonują podatki federalne, krajów związkowych, gminne oraz podatki, z których wpływy są dzielone między poszczególne szczeble administracji. Federalne Ministerstwo Finansów wskazuje, że łącznie istnieje prawie 40 rodzajów podatków – od podatku dochodowego i VAT po podatki od energii, pojazdów czy posiadania psa.[1]
Podatki można podzielić również na bezpośrednie i pośrednie. Podatek dochodowy, podatek od nieruchomości czy podatek od spadków obciążają bezpośrednio podatnika, natomiast VAT oraz podatki akcyzowe są zazwyczaj zawarte w cenach kupowanych towarów i usług.
Jakie są najważniejsze podatki w Niemczech?
Nie każdy mieszkaniec Niemiec płaci wszystkie wymienione niżej podatki. Zakres obowiązków zależy m.in. od rodzaju uzyskiwanych dochodów, miejsca zamieszkania, posiadanego majątku, przynależności do wspólnoty religijnej oraz tego, czy podatnik prowadzi działalność gospodarczą.
| Niemiecka nazwa |
Polska nazwa |
Kogo najczęściej dotyczy? |
Podstawowa zasada |
| Einkommensteuer |
podatek dochodowy od osób fizycznych |
pracowników, emerytów, przedsiębiorców i wynajmujących |
progresywna skala od 0% do 45% |
| Lohnsteuer |
podatek od wynagrodzenia |
pracowników |
podatek dochodowy pobierany od wynagrodzenia przez pracodawcę
|
| Solidaritätszuschlag |
dodatek solidarnościowy |
część osób o wyższych obciążeniach podatkowych (przekraczające ustawowe progi), inwestorów i spółki |
Maksymalnie 5,5% podstawy wymiaru, z uwzględnieniem ustawowych progów i zwolnień |
| Kirchensteuer |
podatek kościelny |
członków wspólnot religijnych pobierających ten podatek |
zazwyczaj 8% lub 9% ustalonego podatku dochodowego, w zależności od Bundeslandu |
| Umsatzsteuer |
podatek od wartości dodanej, VAT |
konsumentów i przedsiębiorców |
zazwyczaj 19%, w części przypadków 7% |
| Kapitalertragsteuer |
podatek od dochodów kapitałowych |
osób uzyskujących m.in. odsetki i dywidendy |
zasadniczo 25% plus ewentualne dodatki |
| Körperschaftsteuer |
podatek dochodowy od osób prawnych |
m.in. spółek GmbH i AG |
w 2026 roku 15% dochodu do opodatkowania |
| Gewerbesteuer |
podatek od działalności gospodarczej |
przedsiębiorców i spółek prowadzących działalność handlową |
wysokość zależy m.in. od stawki ustalonej przez gminę |
| Grundsteuer |
podatek od nieruchomości |
właścicieli nieruchomości |
obliczany według wartości i lokalnych parametrów |
| Grunderwerbsteuer |
podatek od nabycia nieruchomości |
kupujących nieruchomość |
od 3,5% do 6,5%, zależnie od landu |
| Kraftfahrzeugsteuer |
podatek od pojazdów |
właścicieli zarejestrowanych pojazdów |
zależny m.in. od rodzaju silnika, pojemności i emisji CO₂ |
| Erbschaft- und Schenkungsteuer |
podatek od spadków i darowizn |
spadkobierców i obdarowanych |
zależny od wartości majątku i stopnia pokrewieństwa |
Jakie podatki i składki są potrącane z wynagrodzenia w Niemczech?
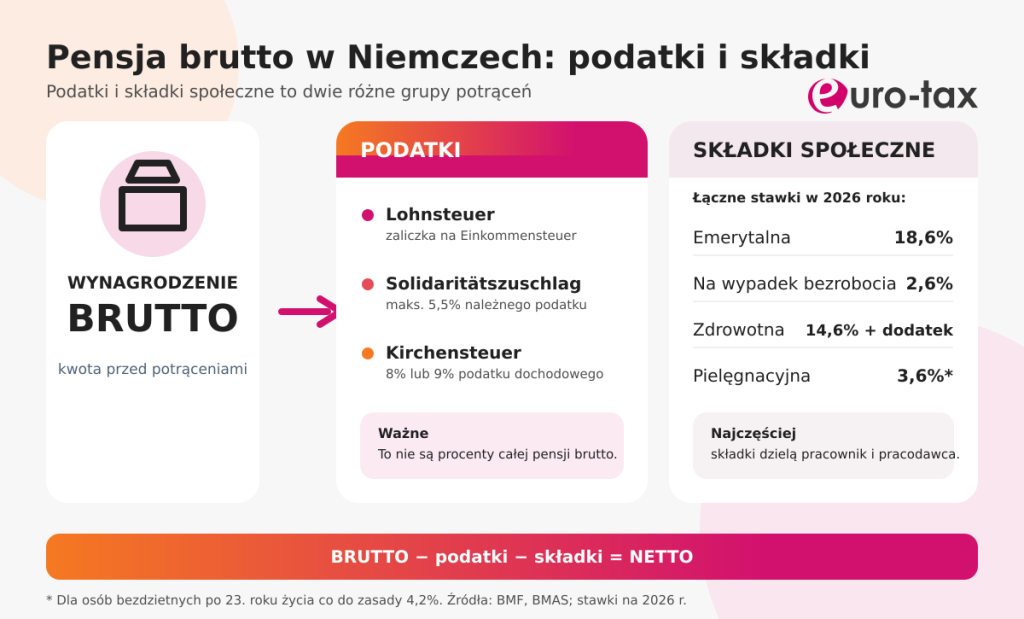
Na niemieckim pasku wynagrodzenia, czyli Gehaltsabrechnung albo Lohnabrechnung, można znaleźć zarówno podatki, jak i składki ubezpieczeniowe. Pracodawca oblicza je, potrąca z wynagrodzenia brutto i przekazuje właściwym instytucjom, dlatego pracownik otrzymuje już kwotę netto.
Einkommensteuer i Lohnsteuer – czy to dwa różne podatki?
Einkommensteuer jest podatkiem dochodowym od osób fizycznych Lohnsteuer nie jest odrębnym podatkiem, lecz formą poboru Einkommensteuer od wynagrodzenia pracownika.Niemiecki pracodawca potrąca Lohnsteuer w każdym okresie rozliczeniowym, korzystając z elektronicznych danych podatnika zapisanych w systemie ELStAM.[2]
Po zakończeniu roku podatnik może lub w określonych przypadkach musi złożyć zeznanie podatkowe. Na jego podstawie Finanzamt ustala roczną wysokość należnego podatku, uwzględniając m.in. dochody, koszty uzyskania przychodów, ulgi i inne odliczenia.Jeżeli suma potrąconych zaliczek na podatek była wyższa od należnego podatku, powstaje nadpłata; jeżeli zaliczki były zbyt niskie, urząd może wskazać kwotę do dopłaty.
Solidaritätszuschlag – kto płaci dodatek solidarnościowy?
Solidaritätszuschlag, nazywany w skrócie Soli, jest dodatkiem naliczanym m.in. od podatku dochodowego, podatku od wynagrodzeń, podatku od dochodów kapitałowych i podatku dochodowego od osób prawnych.
W 2021 r. zasadniczo zmieniono przepisy dotyczące podatku solidarnościowego (Solidaritätszuschlag). Od tego czasu podatek solidarnościowy jest pobierany w szczególności od podatników osiągających wyższe dochody, w przypadku których ustalony podatek dochodowy (festgesetzte Einkommensteuer) przekracza określone ustawowo kwoty graniczne (Freigrenzen).
W 2026 r. obowiązują następujące kwoty graniczne:
- 20 350 EUR w przypadku rozliczenia indywidualnego,
- 40 700 EUR w przypadku wspólnego rozliczenia podatkowego.
Przekroczenie odpowiedniej kwoty granicznej w odniesieniu do ustalonego podatku dochodowego nie oznacza jednak, że od razu naliczany jest pełny podatek solidarnościowy w wysokości 5,5% ustalonego podatku dochodowego.
W pierwszej kolejności zastosowanie znajduje przewidziana ustawowo strefa ulgowa (Milderungszone). W ramach tej strefy wysokość podatku solidarnościowego jest stopniowo zwiększana i początkowo wynosi mniej niż 5,5% ustalonego podatku dochodowego. Dopiero po odpowiednim przekroczeniu właściwych progów podatek solidarnościowy jest pobierany w pełnej wysokości, tj. 5,5% ustalonego podatku dochodowego.
Kirchensteuer – ile wynosi podatek kościelny?
Kirchensteuer dotyczy członków wspólnot wyznaniowych, które pobierają podatek kościelny. Wynosi on 8% podatku dochodowego w Bawarii i Badenii-Wirtembergii oraz 9% w pozostałych landach; nie jest to zatem 8–9% wynagrodzenia brutto.[4]
W przypadku pracownika podatek kościelny jest zazwyczaj potrącany przez pracodawcę razem z Lohnsteuer. Informacja o przynależności wynaniowej jest uwzględniania w elektronicznych danych podatkowych ELStAM, a zapłacony Kirchensteuer może zostać uwzględniony w niemieckim rozliczeniu jako wydatek szczególny, czyli Sonderausgabe.
Składki społeczne w Niemczech tzw. Sozialversicherungsbeiträge – czym różnią się od podatku?
Składki finansują konkretne systemy zabezpieczenia społecznego, dlatego nie są podatkami, mimo że także pomniejszają wynagrodzenie netto. Obejmują przede wszystkim ubezpieczenie emerytalne, zdrowotne, pielęgnacyjne i na wypadek bezrobocia; składkę na ubezpieczenie wypadkowe finansuje zasadniczo pracodawca.[5]
Najważniejsze stawki obowiązujące w 2026 roku przedstawiają się następująco:
| Rodzaj ubezpieczenia |
Łączna stawka w 2026 roku |
Najważniejsze zastrzeżenie |
| emerytalne – Rentenversicherung |
18,6% |
co do zasady dzielona po połowie między pracownika i pracodawcę |
| na wypadek bezrobocia – Arbeitslosenversicherung |
2,6% |
co do zasady dzielona po połowie |
| zdrowotne – Krankenversicherung |
14,6% + Zusatzbeitrag |
dodatkowa składka zależy od wybranej kasy chorych; urzędowa średnia na 2026 rok wynosi 2,9% |
| pielęgnacyjne – Pflegeversicherung |
3,6% |
dla osób bezdzietnych po ukończeniu 23 lat zasadniczo 4,2%; występują różnice dotyczące dzieci i Saksonii |
Składki są naliczane tylko do określonych limitów, czyli Beitragsbemessungsgrenzen. W 2026 roku roczny limit podstawy dla ubezpieczenia zdrowotnego i pielęgnacyjnego wynosi 69 750 euro, a dla ubezpieczenia emerytalnego i na wypadek bezrobocia 101 400 euro.[6]
Ile wynosi podatek dochodowy w Niemczech w 2026 roku?
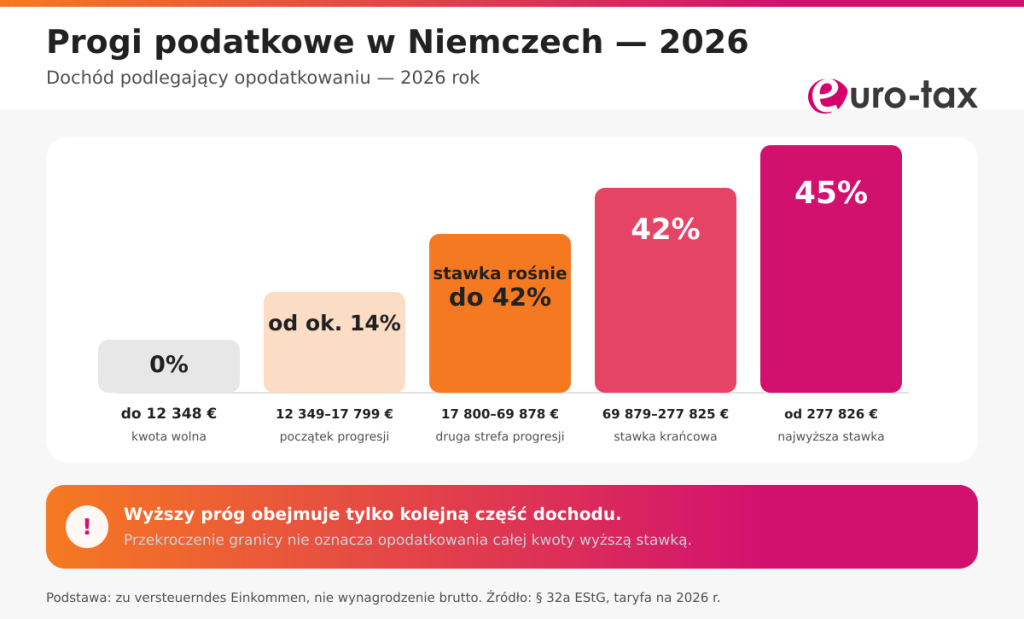
Niemiecki podatek dochodowy Einkommensteuer ma charakter progresywny: wraz ze wzrostem dochodu podlegającego opodatkowaniu czyli zu versteuerndes Einkommen rośnie krańcowa stawka podatku. Podatek nie jest jednak naliczany według jednej stawki od całego wynagrodzenia. Poszczególne części dochodu są opodatkowane zgodnie z odpowiednimi przedziałami skali podatkowej.Od jakiej kwoty oblicza się podatek?
Punktem wyjścia nie jest samo roczne wynagrodzenie brutto, lecz dochód podlegający opodatkowaniu, czyli zu versteuerndes Einkommen. Do jego ustalenia uwzględnia się m.in. koszty uzyskania przychodu, składki ubezpieczeniowe, wydatki szczególne, niektóre nadzwyczajne obciążenia oraz przysługujące kwoty wolne.
Dlatego dwie osoby z takim samym wynagrodzeniem brutto mogą ostatecznie zapłacić różny podatek. Znaczenie mogą mieć np. koszty dojazdów, utrzymywanie drugiego gospodarstwa domowego, sytuacja rodzinna albo okres przepracowany w Niemczech.
Progi podatkowe w Niemczech w 2026 roku
Zgodnie z § 32a niemieckiej ustawy o podatku dochodowym w 2026 roku obowiązuje następująca skala:[7]
| Roczny dochód podlegający opodatkowaniu przy rozliczeniu indywidualnym |
Sposób opodatkowania |
| do 12 348 euro |
0% – kwota wolna od podatku |
| 12 349–17 799 euro |
progresja rozpoczynająca się od około 14% |
| 17 800–69 878 euro |
stawka krańcowa stopniowo rośnie do 42% |
| 69 879–277 825 euro |
stawka krańcowa 42% |
| od 277 826 euro |
stawka krańcowa 45% |
Stawka krańcowa określa opodatkowanie ostatniej części dochodu, a nie całego dochodu podatnika. Przekroczenie progu 69 878 euro nie powoduje więc opodatkowania całej kwoty stawką 42%.
Ile wynosi kwota wolna od podatku w Niemczech?
Grundfreibetrag, czyli podstawowa kwota wolna, wynosi w 2026 roku 12 348 euro przy rozliczeniu indywidualnym. Przy wspólnym rozliczeniu małżonków skala jest stosowana metodą splittingu, dlatego odpowiadająca jej łączna kwota wynosi 24 696 euro.[7]
Kwota wolna nie oznacza automatycznie, że osoba, która otrzymała w ciągu roku wynagrodzenie niższe niż 12 348 euro brutto, na pewno nie zapłaci podatku ani że nie musi składać deklaracji. Limit odnosi się do dochodu podlegającego opodatkowaniu, natomiast obowiązek złożenia deklaracji zależy także od rodzaju dochodów i sytuacji podatnika. Więcej na temat kwoty wolnej od podatku w Niemczech dowiesz się z naszego artykułu.
Czym są klasy podatkowe w Niemczech?
Steuerklasse, czyli klasa podatkowa w Niemczech służy przede wszystkim do obliczania zaliczek pobieranych z miesięcznego wynagrodzenia. Klasa uwzględnia w uproszczony sposób m.in. stan cywilny, samotne wychowywanie dziecka, wybór małżonków oraz liczbę równoczesnych stosunków pracy.[2]
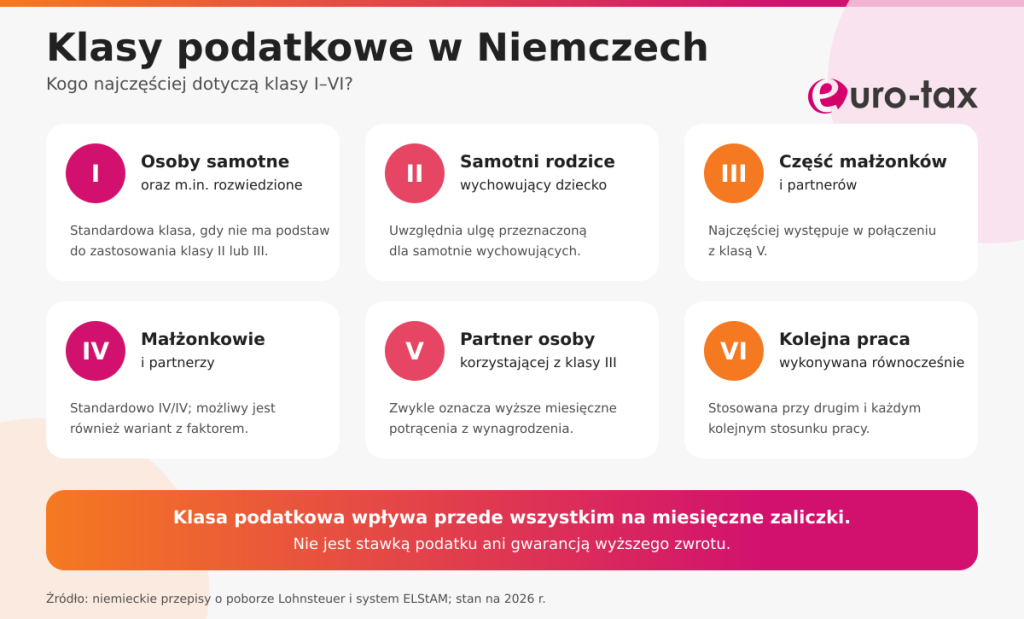
Klasa podatkowa nie jest stawką podatku. Nie można zatem prawidłowo stwierdzić, że np. klasa I oznacza podatek 28%, a klasa III – 26%, ponieważ wysokość potrącenia zależy również od wynagrodzenia, kwot wolnych, składek i pozostałych danych ELStAM.
| Klasa |
Kogo najczęściej dotyczy? |
Co warto wiedzieć? |
| I |
osób stanu wolnego, rozwiedzionych i części osób owdowiałych |
standardowa klasa dla osoby, która nie spełnia warunków klasy II lub III |
| II |
osób samotnie wychowujących dziecko |
uwzględnia ulgę dla samotnych rodziców |
| III |
części małżonków i partnerów oraz niektórych osób owdowiałych |
najczęściej występuje w połączeniu z klasą V |
| IV |
małżonków i partnerów spełniających warunki nieograniczonego obowiązku podatkowego |
standardowo IV/IV; możliwy jest wariant z faktorem |
| V |
małżonka lub partnera osoby korzystającej z klasy III |
wiąże się zazwyczaj z wyższymi potrąceniami z wynagrodzenia |
| VI |
drugiej i każdej kolejnej równoczesnej pracy |
stosowana także w określonych przypadkach braku danych potrzebnych pracodawcy do poboru zaliczki |
Jaka jest różnica między I a III klasą podatkową?
Klasa I jest przeznaczona przede wszystkim dla osób samotnych, natomiast klasa III dotyczy określonych sytuacji małżonków lub partnerów. W klasie III miesięczne zaliczki mogą być wyraźnie niższe, ponieważ mechanizm ich obliczania uwzględnia preferencje związane z małżeństwem.
Nie oznacza to jednak, że osoba w klasie III zawsze zapłaci w skali roku niższy podatek niż osoba w klasie I o takim samym dochodzie. Klasa zmienia przede wszystkim rozkład płatności w ciągu roku, natomiast ostateczne rozliczenie zależy od wspólnych dochodów małżonków, odliczeń i wybranego sposobu opodatkowania.
I klasa podatkowa (Steuerklasse I) dotyczy również osób pozostających w związku małżeńskim, których małżonek mieszka poza terenem Niemiec.
Jaka klasa podatkowa w Niemczech jest najlepsza?
Nie istnieje jedna najlepsza klasa podatkowa dla wszystkich. Dobrze dobrana klasa powinna możliwie realistycznie rozkładać zaliczki w ciągu roku i ograniczać ryzyko wysokiej dopłaty, a nie tylko zapewniać jak największe bieżące wynagrodzenie netto.
Małżonkowie mogą wybrać m.in. kombinację IV/IV, III/V albo IV/IV z faktorem. Wariant z faktorem pozwala dokładniej uwzględnić relację dochodów obojga małżonków już przy miesięcznych potrąceniach, dlatego warto porównać rozwiązania na podstawie rzeczywistych wynagrodzeń, a nie wyłącznie numeru klasy.
Co można odliczyć od podatku w Niemczech?
Możliwość wykazania kosztów jest jednym z najczęstszych powodów, dla których dobrowolne rozliczenie może zakończyć się zwrotem. Samo poniesienie wydatku nie gwarantuje odliczenia – koszt musi spełniać wymagania niemieckich przepisów i, gdy jest to potrzebne, zostać odpowiednio udokumentowany.
Do najczęściej wykazywanych pozycji należą:
- dojazdy między miejscem zamieszkania a pierwszym miejscem pracy,
- podróże służbowe, jeżeli kosztów nie zwrócił pracodawca,
- ryczałt za nocleg w kabinie ciężarówki dla kierowców zawodowych tzw. Berufskraftfahrer
- narzędzia, wyposażenie i przedmioty potrzebne do wykonywania pracy,
- odzież typowo robocza i koszty jej czyszczenia,
- szkolenia, kursy i wydatki związane z podnoszeniem kwalifikacji,
- koszty przeprowadzki uzasadnionej pracą,
- wydatki związane z podwójnym gospodarstwem domowym,
- przejazdy do rodziny w ramach podwójnego gospodarstwa
- określone koszty pracy wykonywanej w domu,
- koszty telefonu i Internetu, jeżeli są związane wykonywaną pracą
- koszty prowadzenia rachunku bankowego
- składki ubezpieczeniowe i niektóre inne wydatki szczególne,
Pracownikowi przysługuje automatyczny Arbeitnehmer-Pauschbetrag w wysokości 1 230 euro rocznie. Dopiero gdy suma rzeczywistych kosztów pracowniczych przekroczy ten ryczałt, ich szczegółowe wykazanie co do zasady przynosi dodatkowy efekt podatkowy.[2]
W 2026 roku ryczałt za dojazd do pierwszego miejsca pracy (Entfernungspauschale) wynosi 0,38 EUR za każdy pełny kilometr odległości między miejscem zamieszkania a pierwszym miejscem pracy (erste Tätigkeitsstätte). Pod uwagę bierze się najkrótszą drogę połączeniem drogowym w jedną stronę. Jeżeli inna trasa jest wyraźnie korzystniejsza pod względem komunikacyjnym i jest regularnie wykorzystywana, można uwzględnić również tę trasę.
Od 2026 roku stawka 0,38 EUR obowiązuje już od pierwszego kilometra. Do końca 2025 roku obowiązywała stawka 0,30 EUR za każdy kilometr do 20. kilometra oraz 0,38 EUR za każdy kilometr od 21. kilometra.
Obowiązuje przy tym zasadniczy roczny limit 4 500 euro, który nie ma zastosowania w taki sam sposób, gdy podatnik korzysta z własnego lub udostępnionego mu samochodu.[8]
Jakie inne podatki mogą występować w Niemczech?
Podatek dochodowy jest najważniejszy dla pracownika, ale nie wyczerpuje niemieckiego systemu podatkowego. Inne obciążenia mogą pojawić się przy zakupach, inwestowaniu, prowadzeniu firmy, posiadaniu samochodu albo nabyciu nieruchomości.
Umsatzsteuer, czyli VAT w Niemczech
Podstawowa stawka Umsatzsteuer wynosi 19%. Stawka obniżona 7% obejmuje wybrane towary i usługi wskazane w ustawie, a część świadczeń może korzystać ze zwolnienia albo stawki 0%.[9]
Dla konsumenta VAT jest zazwyczaj zawarty w cenie zakupu. Przedsiębiorca dolicza go do sprzedaży, rozlicza podatek należny i – jeżeli spełnia warunki – pomniejsza go o podatek naliczony przy zakupach związanych z działalnością.
Kapitalertragsteuer, czyli podatek od dochodów kapitałowych
Dochody kapitałowe, takie jak odsetki i dywidendy, są co do zasady opodatkowane stawką 25%. Do należności może zostać doliczony Solidaritätszuschlag oraz, jeśli dotyczy podatnika, Kirchensteuer.[10]
Sparer-Pauschbetrag pozwala zwolnić z opodatkowania do 1 000 euro dochodów kapitałowych rocznie przy rozliczeniu indywidualnym, a przy wspólnym rozliczeniu małżonków łącznie do 2 000 euro. Aby bank nie pobierał podatku do wysokości dostępnego limitu, podatnik może złożyć odpowiedni Freistellungsauftrag.
Grundsteuer i Grunderwerbsteuer – podatki związane z nieruchomościami
Grundsteuer jest cyklicznym podatkiem od posiadania nieruchomości. Od 2025 roku jest pobierany według zasad wprowadzonych reformą, przy czym część landów stosuje własne modele, a na ostateczną kwotę wpływa także lokalny mnożnik ustalany przez gminę.[11]
Grunderwerbsteuer jest natomiast jednorazowym podatkiem związanym z nabyciem nieruchomości. Ustawowa stawka bazowa wynosi 3,5%, ale większość landów podniosła ją i w praktyce stawki sięgają 6,5%; przy planowaniu zakupu trzeba sprawdzić stawkę właściwą dla miejsca położenia nieruchomości.[12]
Kraftfahrzeugsteuer – podatek od samochodu w Niemczech
Podatek Kraftfahrzeugsteuer nakładany jest w związku z posiadaniem pojazdu zarejestrowanego w Niemczech. W przypadku wielu samochodów osobowych kwota składa się z części zależnej od pojemności i rodzaju silnika oraz części związanej z emisją CO₂.[13]
Nie należy mylić tego podatku z obowiązkowym ubezpieczeniem odpowiedzialności cywilnej ani opłatami rejestracyjnymi. Wysokość rocznej należności można sprawdzić w kalkulatorze niemieckiej administracji celnej Zoll po wprowadzeniu danych konkretnego pojazdu.
Erbschaftsteuer i Schenkungsteuer – podatek od spadków i darowizn
Niemcy opodatkowują zarówno spadki, jak i darowizny, przy czym stawki oraz kwoty wolne zależą głównie od stopnia pokrewieństwa i wartości przekazywanego majątku. Stawki mieszczą się zasadniczo w przedziale od 7% do 50%, ale podatek jest obliczany dopiero po uwzględnieniu właściwych zwolnień i kwot wolnych.[14]
Przykładowo osobista kwota wolna dla małżonka lub partnera życiowego wynosi 500 000 euro, a dla dziecka 400 000 euro. W sprawach transgranicznych, np. gdy spadkodawca, spadkobierca albo majątek są związani z Polską i Niemcami, konieczna jest osobna analiza miejsca opodatkowania.
Jakie podatki płaci firma w Niemczech?
Zakres podatków zależy od formy prawnej i rodzaju działalności. Jednoosobowy przedsiębiorca może płacić Einkommensteuer oraz Gewerbesteuer, natomiast spółki kapitałowe, takie jak GmbH lub AG, podlegają przede wszystkim Körperschaftsteuer, Gewerbesteuer i – zależnie od transakcji – Umsatzsteuer.
Stawka Körperschaftsteuer w 2026 roku wynosi 15%, do czego może dojść Solidaritätszuschlag oraz Gewerbesteuer.[15] W przypadku Gewerbesteuer punktem wyjścia jest wskaźnik 3,5%, ale wynik mnoży się przez Hebesatz określony przez gminę, dlatego efektywne obciążenie różni się między lokalizacjami. Dla działalności osób fizycznych i spółek osobowych przewidziano co do zasady kwotę wolną 24 500 euro przy ustalaniu Gewerbeertrag.[16]
Ograniczony i nieograniczony obowiązek podatkowy w Niemczech
Status podatnika ma istotne znaczenie m.in. dla zakresu dochodów podlegających opodatkowaniu w Niemczech oraz możliwości korzystania z określonych ulg i preferencji podatkowych. Nie można ustalać go wyłącznie na podstawie zameldowania albo liczby dni przepracowanych u niemieckiego pracodawcy.
Na czym polega nieograniczony obowiązek podatkowy?
Osoba posiadająca w Niemczech miejsce zamieszkania (Wohnsitz) lub zwykłe miejsce pobytu (gewöhnlicher Aufenthalt) zasadniczo podlega nieograniczonemu obowiązkowi podatkowemu. Za zwykły pobyt niemieckie przepisy uznają co do zasady nieprzerwany pobyt dłuższy niż sześć miesięcyprzy czym krótkie przerwy nie przerywają liczenia tego okresu (np. urlop).[17]
Pod pewnymi warunkami osoba mieszkająca poza Niemcami może również złożyć wniosek o traktowanie jej jako podatnika podlegającego nieograniczonemu obowiązkowi podatkowemu. Dotyczy to w szczególności sytuacji, gdy co najmniej 90% jej dochodów podlega niemieckiemu podatkowi dochodowemu albo dochody niepodlegające opodatkowaniu w Niemczech nie przekraczają kwoty określonej w przepisach, odpowiadającej co do zasady wysokości Grundfreibetrag. W 2026 roku podstawowa kwota wynosi 12 348 EUR, jednak w przypadku osób mieszkających za granicą może zostać odpowiednio pomniejszona w zależności od kraju zamieszkania podatnika.
W tym celu stosowana jest tzw. Ländergruppeneinteilung, czyli klasyfikacja państw według poziomu kosztów utrzymania. W zależności od grupy limit może być uwzględniany w wysokości 100%, 75%, 50% lub 25% podstawowej kwoty. Polska należy do grupy 2, dlatego w 2026 roku limit wynosi 75% kwoty 12 348 EUR, czyli 9 261 EUR.
Na czym polega ograniczony obowiązek podatkowy?
Jeżeli osoba nie ma w Niemczech miejsca zamieszkania (Wohnsitz) ani zwykłego pobytu (gewöhnlicher Aufenthalt), ale osiąga określone dochody ze źródeł niemieckich, może podlegać ograniczonemu obowiązkowi podatkowemu (beschränkte Einkommensteuerpflicht). Zakres opodatkowania może być jednak dodatkowo ograniczony przez właściwą umowę o unikaniu podwójnego opodatkowania.Dla Polaka, który pracuje czasowo w Niemczech, ustalenie statusu podatkowego ma znaczenie m.in. dla możliwości korzystania z określonych ulg i odliczeń, zasad stosowania kwoty wolnej od podatku czy ewentualnego wspólnego rozliczenia z małżonkiem. W niektórych sytuacjach osoba mieszkająca w Polsce może wystąpić o traktowanie jej w Niemczech jak osoby podlegającej nieograniczonemu obowiązkowi podatkowemu. Wymaga to jednak spełnienia określonych warunków.
Jednym z nich może być wykazanie dochodów uzyskanych poza Niemcami. W takiej sytuacji niemiecki urząd skarbowy (Finanzamt) może wymagać odpowiedniego potwierdzenia dochodów przez zagraniczny urząd podatkowy. Dla osób mieszkających w Polsce stosuje się w tym celu m.in. zaświadczenie UE/EOG (Bescheinigung EU/EWR).
Zasada 183 dni przy pracy w Niemczech – na czym polega?
Określenie „zasada 183 dni” jest potocznym określeniem używanym przy omawianiu tzw. klauzuli 183 dni (niem. 183-Tage-Klausel). Nie jest to jedna uniwersalna zasada, która działa tak samo w każdym przypadku. Jej dokładne warunki zależą od konkretnej umowy o unikaniu podwójnego opodatkowania. W przypadku osoby będącej rezydentem podatkowym Polski i pracującej w Niemczech zastosowanie ma przede wszystkim polsko-niemiecka umowa o unikaniu podwójnego opodatkowania.
Wbrew często spotykanemu uproszczeniu, przekroczenie 183 dni nie oznacza automatycznie, że pracownik staje się rezydentem podatkowym Niemiec. Klauzula 183 dni dotyczy przede wszystkim tego, które państwo może opodatkować wynagrodzenie za pracę wykonywaną na jego terytorium. Rezydencję podatkową ustala się natomiast odrębnie, na podstawie przepisów krajowych oraz odpowiednich postanowień umowy o unikaniu podwójnego opodatkowania.
W przypadku Polski i Niemiec umowa przewiduje wyjątek, zgodnie z którym wynagrodzenie za pracę wykonywaną w Niemczech może być opodatkowane tylko w Polsce, jeżeli jednocześnie spełnione są trzy warunki. Pobyt pracownika w Niemczech nie może przekroczyć 183 dni w okresie dwunastu miesięcy, który rozpoczyna się lub kończy w danym roku podatkowym. Wynagrodzenie musi być wypłacane przez pracodawcę, który nie ma miejsca zamieszkania ani siedziby w Niemczech, a koszt wynagrodzenia nie może być ponoszony przez zakład lub stałą placówkę pracodawcy znajdującą się w Niemczech.
Jeżeli którykolwiek z tych warunków nie jest spełniony, Niemcy mogą uzyskać prawo do opodatkowania wynagrodzenia za pracę wykonywaną na ich terytorium. Nie oznacza to jednak automatycznie, że pracownik staje się niemieckim rezydentem podatkowym. Dlatego przy ocenie sytuacji podatkowej pracownika nie wystarczy samo policzenie dni spędzonych w Niemczech. Trzeba sprawdzić również m.in. miejsce zamieszkania, miejsce faktycznego wykonywania pracy, pracodawcę oraz to, kto ponosi koszt wynagrodzenia.
Warto też pamiętać, że polsko-niemiecka umowa zawiera szczególną regulację dotyczącą pracy w ramach międzynarodowego udostępniania pracowników (Arbeitnehmerüberlassung). W takich przypadkach klauzula 183 dni może nie mieć zastosowania na zasadach opisanych powyżej.
Kto musi złożyć zeznanie podatkowe w Niemczech?
Nie każdy pracownik ma obowiązek składania niemieckiego zeznania podatkowego. Jeżeli przez cały rok uzyskiwał wyłącznie wynagrodzenie od jednego pracodawcy i nie wystąpiła żadna z ustawowych przesłanek obowiązkowego rozliczenia, złożenie zeznania może być dobrowolne. Informację o wysokości pobranej Lohnsteuer pracownik znajdzie na rocznej Lohnsteuerbescheinigung. Obowiązek złożenia deklaracji może powstać m.in., gdy:[20]
- podatnik otrzymał wezwanie z Finanzamt,
- uzyskał ponad 410 euro dochodów, od których nie pobrano Lohnsteuer (np. niemiecka emerytura)
- otrzymał oprócz wynagrodzenia z umowy o pracę z Niemiec ponad 410 euro świadczeń, które są uwzględniane przy ustalaniu stawki podatku tzw.Progressionsvorbehalt, np. z zasiłków chorobowych, dla bezrobotnych a nawet często dodatkowych dochodów światowych np. z Polski,,
- małżonkowie uzyskiwali wynagrodzenie przy kombinacji klas III/V albo IV/IV z faktorem,
- pracownik miał równocześnie kilka stosunków pracy i stosowano klasę VI lub posiada na karcie podatkowej literkę „S” przy nazwie Großbuchstaben
- osoby, które owdowiały lub rozwiodły się i w tym samym roku wzięły jeszcze ślub
- w danych do poboru Lohnsteuer uwzględniono określony Freibetrag,
- uzyskano dochody kapitałowe, od których nie pobrano właściwego podatku,
- rozliczenie obejmuje stratę podatkową z poprzednich lat.
- Nawet jeśli złożenie zeznania nie jest obowiązkowe, warto sprawdzić, czy dobrowolne rozliczenie nie będzie korzystne. Dane niemieckiego urzędu statystycznego Destatis pokazują, że w 2022 roku spośród 15,2 mln podatników, którzy złożyli zeznanie i uzyskiwali dochody głównie z pracy najemnej, 13,2 mln otrzymało zwrot podatku. Oznacza to, że zwrot otrzymało około 87 proc. rozliczonych osób, a jego średnia wysokość wyniosła 1240 euro.
Do kiedy trzeba rozliczyć podatek w Niemczech?
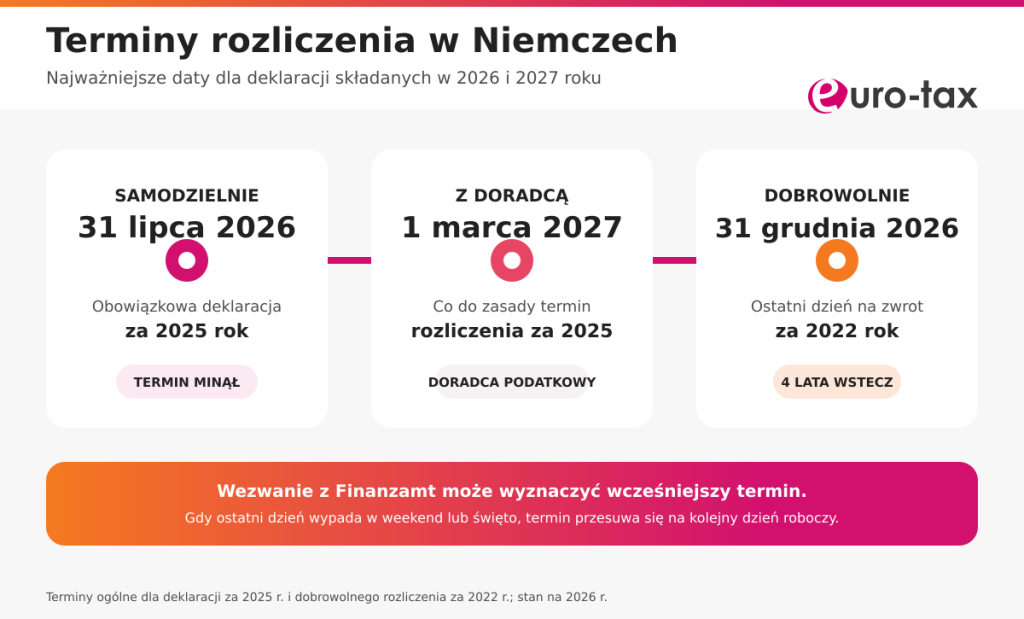
Termin złożenia zeznania podatkowego w Niemczech zależy przede wszystkim od tego, czy rozliczenie jest obowiązkowe oraz za który rok podatkowy składana jest deklaracja. W przypadku obowiązkowego zeznania zasadniczo stosuje się terminy określone w niemieckiej Ordynacji podatkowej (Abgabenordnung, AO). W przypadku zeznania za 2025 rok termin dla osoby rozliczającej się samodzielnie upłynął 31 lipca 2026 roku. Jeżeli zeznanie sporządza doradca podatkowy lub inny podmiot uprawniony do świadczenia pomocy w sprawach podatkowych, zasadniczy termin przypada na ostatni dzień lutego 2027 roku. Ponieważ 28 lutego 2027 roku wypada w niedzielę, termin przesuwa się na 1 marca 2027 roku. Finanzamt może jednak w określonych sytuacjach zażądać złożenia zeznania wcześniej.Jeżeli deklaracja jest dobrowolna, można ją zasadniczo złożyć w ciągu czterech lat od końca danego roku podatkowego. Oznacza to, że dobrowolne rozliczenie za 2022 rok powinno trafić do Finanzamt najpóźniej 31 grudnia 2026 roku; po przekroczeniu tego terminu możliwość uzyskania zwrotu za ten rok co do zasady wygasa.[20]
Jak rozliczyć niemiecki dochód w Polsce?
Najpierw trzeba ustalić polską rezydencję podatkową oraz rodzaj uzyskanego dochodu. W przypadku dochodów z pracy wykonywanej w Niemczech przez osobę będącą polskim rezydentem podatkowym zastosowanie ma co do zasady metoda wyłączenia z progresją wynikająca z umowy między Polską a Niemcami.
Oznacza to, że dochód z pracy wykonywanej w Niemczech jest w Polsce zwolniony z podatku, ale może mieć wpływ na wysokość stawki podatku stosowanej do innych dochodów opodatkowanych w Polsce według skali podatkowej. Nie oznacza to więc, że każda osoba pracująca w Niemczech musi automatycznie wykazywać niemieckie dochody w polskim zeznaniu.
Jeżeli podatnik uzyskał wyłącznie dochody z pracy w Niemczech, które w Polsce są zwolnione z podatku na podstawie umowy o unikaniu podwójnego opodatkowania, i nie zachodzi inna przesłanka wymagająca złożenia zeznania, co do zasady nie musi składać w Polsce deklaracji. Jeżeli natomiast uzyskał również dochody podlegające w Polsce opodatkowaniu według skali podatkowej albo chce skorzystać ze wspólnego rozliczenia z małżonkiem, powinien złożyć PIT-36 wraz z załącznikiem PIT/ZG.
Jak rozliczyć polski dochód w Niemczech?
Osoba podlegająca w Niemczech nieograniczonemu obowiązkowi podatkowemu podlega co do zasady opodatkowaniu w Niemczech od całości swoich dochodów, także tych uzyskanych w Polsce. Nie oznacza to jednak automatycznie, że każdy polski dochód zostanie w Niemczech opodatkowany. O tym, któremu państwu przysługuje prawo do opodatkowania konkretnego dochodu, decydują niemieckie przepisy oraz umowa polsko-niemiecka o unikaniu podwójnego opodatkowania.
Jeżeli określony dochód jest na podstawie umowy zwolniony z niemieckiego podatku, może w niektórych przypadkach zostać uwzględniony przy ustalaniu stawki podatku dla pozostałych dochodów. Jest to tzw. Progressionsvorbehalt. W praktyce oznacza to, że dochód zwolniony nie jest bezpośrednio opodatkowany w Niemczech, ale może zwiększyć stawkę podatku stosowaną do dochodów, które podlegają tam opodatkowaniu.
Sposób rozliczenia zależy jednak od rodzaju polskiego dochodu. Inne zasady mogą dotyczyć wynagrodzenia za pracę, działalności gospodarczej, najmu, emerytury czy dochodów kapitałowych. Dlatego nie można stosować jednego schematu do wszystkich dochodów uzyskanych w Polsce.
Jak odzyskać nadpłacony podatek z Niemiec?
Zwrot podatku z Niemiec nie jest dodatkowym świadczeniem wypłacanym każdemu pracownikowi, lecz rozliczeniem różnicy między zaliczkami pobranymi w ciągu roku a prawidłowo ustalonym podatkiem rocznym. Na rezultat wpływają m.in. okres zatrudnienia, wysokość i zmienność wynagrodzenia, koszty pracy, sytuacja rodzinna, dochody z innych państw oraz status ograniczonego lub nieograniczonego obowiązku podatkowego.
Do przygotowania rozliczenia najczęściej potrzebne są:
- Lohnsteuerbescheinigung od każdego pracodawcy,
- niemiecki numer identyfikacji podatkowej Steuer-ID (zalecany, ale nie obligatoryjny),
- informacje o okresach zatrudnienia i adresach zamieszkania (zalecane pod pod kątem ulg podatkowych),
- dokumenty potwierdzające koszty i odliczenia,
- informacje o dochodach uzyskanych w Polsce i innych państwach,
- zaświadczenie UE/EOG, jeżeli jest wymagane w danej sytuacji,
- dokumenty małżonka, gdy podatnik chce skorzystać ze wspólnego rozliczenia.
Po złożeniu deklaracji Finanzamt wydaje Steuerbescheid, czyli decyzję podatkową. Dokument warto dokładnie sprawdzić nie tylko pod kątem kwoty zwrotu lub dopłaty, lecz także tego, czy urząd prawidłowo uwzględnił wykazane dochody, koszty i ulgi. Jeżeli w decyzji znajdują się błędy, podatnik może w określonym terminie złożyć odwołanie (Einspruch).
Podsumowanie
Na niemieckie obciążenia pracownika składają się przede wszystkim Einkommensteuer pobierany w formie Lohnsteuer oraz – jeżeli mają zastosowanie – Solidaritätszuschlag i Kirchensteuer. Osobno potrącane są składki społeczne, natomiast podatki takie jak VAT, podatek od kapitału, nieruchomości, pojazdów lub działalności pojawiają się zależnie od sytuacji podatnika.
Prawidłowe rozliczenie wymaga uwzględnienia nie tylko wynagrodzenia i klasy podatkowej, ale również rezydencji podatkowej, dochodów uzyskanych w Polsce, poniesionych kosztów oraz przysługujących ulg i preferencji. Znaczenie może mieć także to, gdzie faktycznie wykonywana była praca i jakie zasady wynikają z umowy o unikaniu podwójnego opodatkowania między Polską a Niemcami.
Jeżeli pracowałeś w Niemczech, przed wysłaniem deklaracji warto sprawdzić zarówno możliwość uzyskania zwrotu podatku, jak i ewentualny obowiązek dopłaty. Warto również upewnić się, że masz wszystkie potrzebne dokumenty, w szczególności roczną Lohnsteuerbescheinigung oraz dokumenty potwierdzające poniesione koszty i inne dochody.
Specjaliści Euro-Tax mogą pomóc w analizie dokumentów oraz przygotowaniu rozliczenia uwzględniającego indywidualną sytuację podatnika.
Źródła
- Bundesministerium der Finanzen, „Steuern”: https://www.bundesfinanzministerium.de/Content/DE/Standardartikel/Themen/Steuern/steuern.html
- Bundesministerium der Finanzen, „Lohnsteuer”: https://www.bundesfinanzministerium.de/Web/DE/Service/FAQ_Glossar/Glossar/Functions/glossar.html?lv2=176794&lv3=176804
- Solidaritätszuschlaggesetz 1995, § 3–4: https://www.gesetze-im-internet.de/solzg_1995/BJNR097500993.html
- Bundesportal, „Einkommensteuern”: https://verwaltung.bund.de/leistungsverzeichnis/de/rechte-und-pflichten/102835434
- Portal rządu federalnego Make it in Germany, „Salary, taxes & social security”: https://www.make-it-in-germany.com/en/working-in-germany/working-environment/salary-taxes-social-security
- Bundesministerium für Arbeit und Soziales, „Sozialversicherungsrechengrößen-Verordnung 2026”: https://www.bmas.de/DE/Service/Gesetze-und-Gesetzesvorhaben/sozialversicherungs-rechengroessenverordnung-2026.html; Bundesministerium für Gesundheit, „Beiträge der gesetzlichen Krankenversicherung”: https://www.bundesgesundheitsministerium.de/beitraege/seite
- Einkommensteuergesetz, § 32a – taryfa na 2026 rok: https://esth.bundesfinanzministerium.de/lsth/2026/A-Einkommensteuergesetz/IV-Tarif-31-34b/Paragraf-32a/inhalt.html
- Einkommensteuergesetz, § 9 i oficjalny Lohnsteuer-Handbuch 2026: https://ksth.bundesfinanzministerium.de/lsth/2026/A-Einkommensteuergesetz/II-Einkommen-2-24b/4-Ueberschuss-d-Einnahmen-ueber-die-Werbungsk-8-9a/Paragraf-9/paragraf-9.html
- Umsatzsteuergesetz, § 12: https://www.gesetze-im-internet.de/ustg_1980/__12.html
- Bundesministerium der Finanzen, „Was ist die Kapitalertragsteuer?”: https://www.bundesfinanzministerium.de/Content/DE/Standardartikel/Video-Textfassungen/Finanzisch/textfassung-kapitalertragsteuer.html
- Bundesministerium der Finanzen, „Grundsteuer & Grunderwerbsteuer”: https://www.bundesfinanzministerium.de/Web/DE/Themen/Steuern/Steuerarten/Grundsteuer_Grunderwerbsteuer/Grundsteuer_Grunderwerbsteuer.html
- Bundesministerium der Finanzen, „Steuern von A bis Z”, wydanie 2025: https://www.bundesfinanzministerium.de/Content/DE/Downloads/Broschueren_Bestellservice/steuern-von-a-z.pdf
- Zoll, „Kraftfahrzeugsteuer – Steuerhöhe”: https://www.zoll.de/DE/Fachthemen/Steuern/Verkehrsteuern/Kraftfahrzeugsteuer/Grundsaetze_Besteuerung/Steuerhoehe/steuerhoehe_node.html
- Erbschaftsteuer- und Schenkungsteuergesetz, § 16 i § 19: https://www.gesetze-im-internet.de/erbstg_1974/
- Bundesministerium der Finanzen, „Körperschaftsteuer”: https://www.bundesfinanzministerium.de/Content/DE/Glossareintraege/K/koerperschaftsteuer.html?view=renderHelp
- Gewerbesteuergesetz, § 11 i § 16: https://www.gesetze-im-internet.de/gewstg/
- Abgabenordnung, § 8–9: https://www.gesetze-im-internet.de/ao_1977/
- Einkommensteuergesetz, § 1: https://www.gesetze-im-internet.de/estg/__1.html
- Umowa między Rzecząpospolitą Polską a Republiką Federalną Niemiec w sprawie unikania podwójnego opodatkowania: https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20050120090
- Finanzverwaltung Nordrhein-Westfalen, „Abgabepflichten und -fristen”: https://www.finanzamt.nrw.de/steuerinfos/weitere-themen/steuererklaerung/abgabepflichten-und-fristen
- Ministerstwo Finansów, podatki.gov.pl, „Dochody z pracy wykonywanej za granicą”: https://podatki.gov.pl/podatki-osobiste/pit/informacje-podstawowe/co-jest-opodatkowane/dochody-z-pracy-wykonywanej-za-granica